Domain vorsatzschale.de kaufen?
Wir ziehen mit dem Projekt
vorsatzschale.de um.
Sind Sie am Kauf der Domain
vorsatzschale.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsatzschale.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
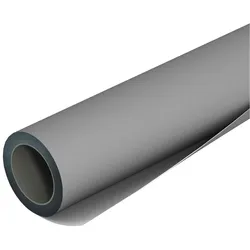
OBO Bettermann, Leitungsführung Zubehör, Kabelbandage zur UmhüllungDie OBO Bettermann Kabelbandage zur Umhüllung FSB-WLS ist eine hochwertige Brandschutzbandage, die speziell entwickelt wurde, um Kabel und Kabeltragssysteme vor der Weiterleitung von Bränden zu schützen. Hergestellt aus flexiblem Gewebe mit einer speziellen Brandschutzbeschichtung, bietet diese Bandage eine effektive Lösung zur Minimierung von Brandrisiken. Im Brandfall erzeugt die Bandage nur sehr wenig Rauch, was sie für den Einsatz in Gebäudeklassen 1 bis 3 gemäss MBO geeignet macht. Mit einer Länge von 10 Metern und einer Breite von 1,1 Metern ist die Bandage einfach zu handhaben und kann sowohl im Innenbereich als auch in Feuchträumen eingesetzt werden. Die Rolle enthält 11 m2 und hat eine Nenndicke von 0,7 mm, was eine optimale Abdeckung gewährleistet. Die Aussenseite ist grau, während die Innenseite hellgrau ist, und die Bandage ist feucht abwischbar, was die Pflege erleichtert. - Flexible Gewebe mit Brandschutzbeschichtung - Minimale Rauchentwicklung im Brandfall - Geeignet für Gebäudeklassen 1 bis 3 - Feucht abwischbar und für Feuchträume geeignet.1107,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
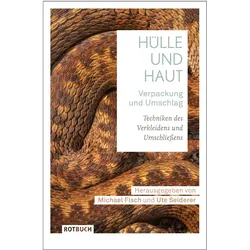
Hülle und Haut · Verpackung und Umschlag, FachbücherDas Buch "Hülle und Haut · Verpackung und Umschlag" bietet einen tiefen Einblick in die philosophischen Konzepte von Hülle und Verhülltem, die sich durch die Geschichte der Philosophie ziehen. Die beiden Sammelbände vereinen die Perspektiven von 45 Autoren, die sich mit den Techniken des Verkleidens und Verschleierns in verschiedenen Epochen und Disziplinen auseinandersetzen. Der erste Band behandelt die Entwicklung von Verpackungen in der Antike bis zur modernen Zeit, während der zweite Band sich auf die sprachlichen und künstlerischen Aspekte des Verschleierns konzentriert. Gemeinsam bieten diese Werke einen umfassenden Überblick über aktuelle Forschungsthemen und regen zur Reflexion über die Bedeutung von Hülle und Haut in verschiedenen Kontexten an. Die Kombination aus wissenschaftlichen Ideen und innovativen Bildern macht dieses Buch zu einer wertvollen Ressource für Interessierte an Philosophie, Kunst und Kultur.26,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
OBO Bettermann, Leitungsführung Zubehör, Kabelbandage zur UmhüllungDie OBO Bettermann Kabelbandage zur Umhüllung FSB-WLS ist eine hochwertige Brandschutzbandage, die speziell entwickelt wurde, um Kabel und Kabeltragssysteme vor der Weiterleitung von Bränden zu schützen. Hergestellt aus flexiblem Gewebe mit einer speziellen Brandschutzbeschichtung, bietet diese Bandage eine effektive Lösung zur Minimierung von Brandrisiken. Im Brandfall erzeugt die Bandage nur sehr wenig Rauch, was sie für den Einsatz in Gebäudeklassen 1 bis 3 gemäss MBO geeignet macht. Mit einer Länge von 10 Metern und einer Breite von 1,1 Metern ist die Bandage einfach zu handhaben und kann sowohl im Innenbereich als auch in Feuchträumen eingesetzt werden. Die Rolle enthält 11 m2 und hat eine Nenndicke von 0,7 mm, was eine optimale Abdeckung gewährleistet. Die Aussenseite ist grau, während die Innenseite hellgrau ist, und die Bandage ist feucht abwischbar, was die Pflege erleichtert. - Flexible Gewebe mit Brandschutzbeschichtung - Minimale Rauchentwicklung im Brandfall - Geeignet für Gebäudeklassen 1 bis 3 - Feucht abwischbar und für Feuchträume geeignet.1107,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hülle und Haut · Verpackung und Umschlag, FachbücherDas Buch "Hülle und Haut · Verpackung und Umschlag" bietet einen tiefen Einblick in die philosophischen Konzepte von Hülle und Verhülltem, die sich durch die Geschichte der Philosophie ziehen. Die beiden Sammelbände vereinen die Perspektiven von 45 Autoren, die sich mit den Techniken des Verkleidens und Verschleierns in verschiedenen Epochen und Disziplinen auseinandersetzen. Der erste Band behandelt die Entwicklung von Verpackungen in der Antike bis zur modernen Zeit, während der zweite Band sich auf die sprachlichen und künstlerischen Aspekte des Verschleierns konzentriert. Gemeinsam bieten diese Werke einen umfassenden Überblick über aktuelle Forschungsthemen und regen zur Reflexion über die Bedeutung von Hülle und Haut in verschiedenen Kontexten an. Die Kombination aus wissenschaftlichen Ideen und innovativen Bildern macht dieses Buch zu einer wertvollen Ressource für Interessierte an Philosophie, Kunst und Kultur.26,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schopf Dip es barriere S 20 kg - Schutz und Pflege für den EuterDip es barriere S (3000 ppm Jod) ist eine jodhaltige, gebrauchsfertige, lang haftende Lösung mit hochwertigen pflegenden Substanzen. Sie wird nach dem Melken mit einem Dippbecher aufgebracht und ist desinfizierend. Durch die Langzeithaltung des Isolationsfilms ist Dip es Barriere S auch für schwierige Situationen, in denen ein zusätzlicher Schutz notwendig ist, z. B beim Abkalben, beim Trockenstellen, hervorragend gut geeignet. Der haftende Pflegefilm kann mühelos und schnell vor dem Melken mit Eutertampon entfernt werden. 20 kg Kanister, Wirkstoff: 3000 ppm PVP-Jod, pflegende Inhaltsstoffe: Glycerol, Allantoin Hohe Desinfektionswirkung Im Bereich der desinfizierenden Dippmittel gilt Jod als effizient und wirksam. Wichtig ist dabei die genaue Zusammensetzung des Produktes, denn nur das reine, frei abrufbare Jod hat eine desinfizierende Wirkung. Bei der Anwendung muss auf die Bildung von Joddämpfen geachtet werden, die eine irritierende Wirkung auf die Atemwege haben können. Hinweise: Bitte beachten Sie die Warnhinweise und -symbole in der Gebrauchsanweisung. Wirkstoff: 3000 ppm PVP-Jod Biozid Reg.-Nr.: EU-0018724-0003 1-3 Biozide sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformationen lesen. H412 Schädlich für Wasserorganismen, mit langfristiger Wirkung. P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P273 Freisetzung in die Umwelt vermeiden. P501 Inhalt/Behälter gemäß den nationalen Vorschriften der Abfallentsorgung zuführen.92,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.